Ce que couvre votre assurance habitation : les dégâts, pas la cause
Une assurance distingue les dégâts subis et l'élément qui les a provoqués. Un plafond abîmé peut être pris en charge, alors que la réparation du tuyau ne l'est pas.
- Les dégâts et leur cause sont distincts
- Les dégâts relèvent généralement de la garantie
- La cause reste souvent à charge
- Le plafond peut l'être, le tuyau non
Les dégâts, pas toujours la cause
Une assurance habitation distingue deux choses qu'on confond souvent : les dégâts subis, et l'élément qui les a provoqués. Les premiers relèvent généralement de la garantie ; le second reste le plus souvent à la charge du propriétaire.
Concrètement, un plafond abîmé par une fuite peut être pris en charge, alors que la réparation du tuyau qui fuyait ne l'est pas. Cette distinction structure la plupart des dossiers, et elle se retrouve dans les contrats.
- Deux choses distinctes : les dégâts, et leur cause.
- Les dégâts : ils relèvent généralement de la garantie.
- La cause : elle reste souvent à charge.
- L'exemple : le plafond peut l'être, le tuyau non.
Six éléments
Ils s'apprécient toujours au regard du contrat souscrit.
| Élément | Ce qu'il en est |
|---|---|
| Dégâts aux revêtements | Généralement couverts selon le contrat |
| Mobilier endommagé | Selon les garanties souscrites |
| Recherche de fuite | Une garantie spécifique existe souvent |
| Réparation de la cause | Généralement à charge |
| Dégâts chez un voisin | La responsabilité entre en jeu |
| Frais de séchage | Selon les garanties du contrat |
La recherche de fuite fait souvent l'objet d'une garantie distincte. Elle mérite d'être vérifiée avant d'engager des investigations, qui peuvent représenter un coût réel.
Quatre étapes
Elles préservent le bénéfice de la garantie.
Limiter
Couper et protéger sans attendre.
Documenter
Photos, date et étendue des dégâts.
Déclarer
Dans les délais prévus au contrat.
Conserver
Factures et justificatifs d'intervention.
Six sujets
Ils facilitent le traitement du dossier.
La documentation
Photos prises avant toute reprise.
Les délais
Ils figurent au contrat.
La recherche de fuite
Une garantie souvent distincte.
Les factures
Elles justifient les interventions.
Le voisinage
Voir dégât des eaux.
Les exclusions
Voir ce qui n'est pas couvert.
Des interventions réalisées dans le Morbihan
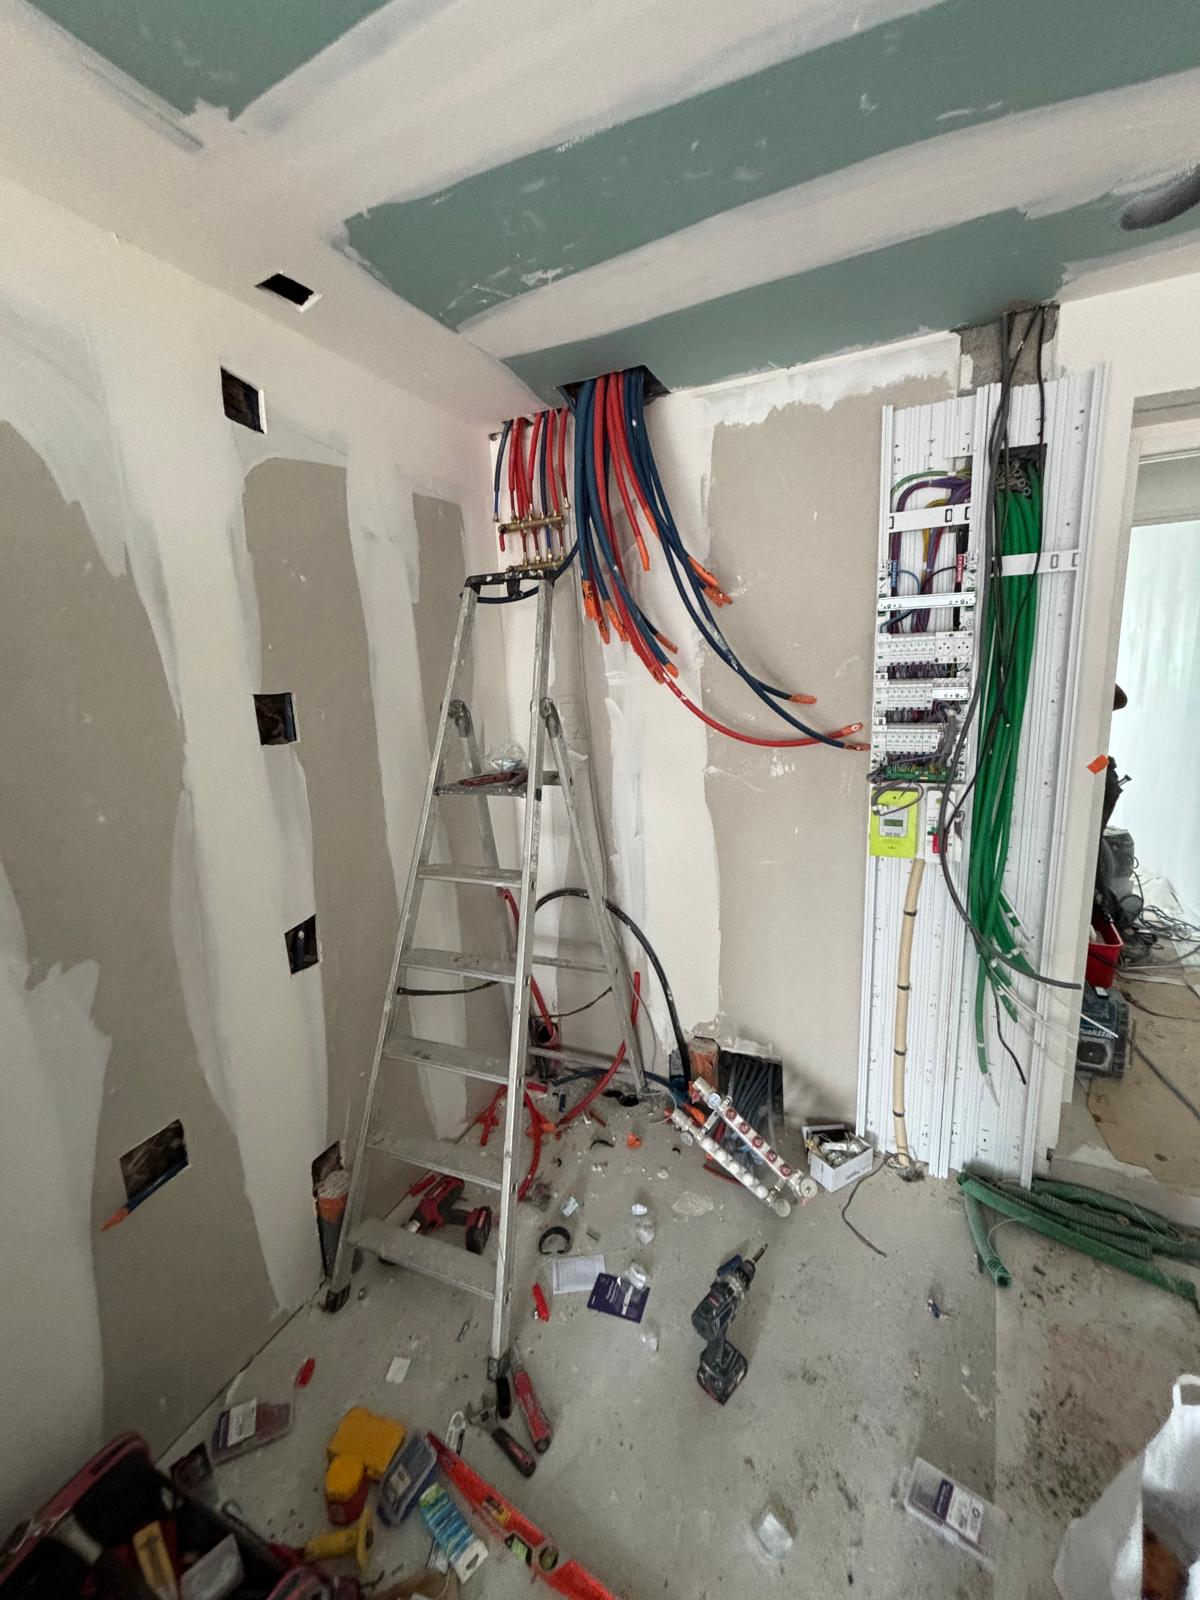
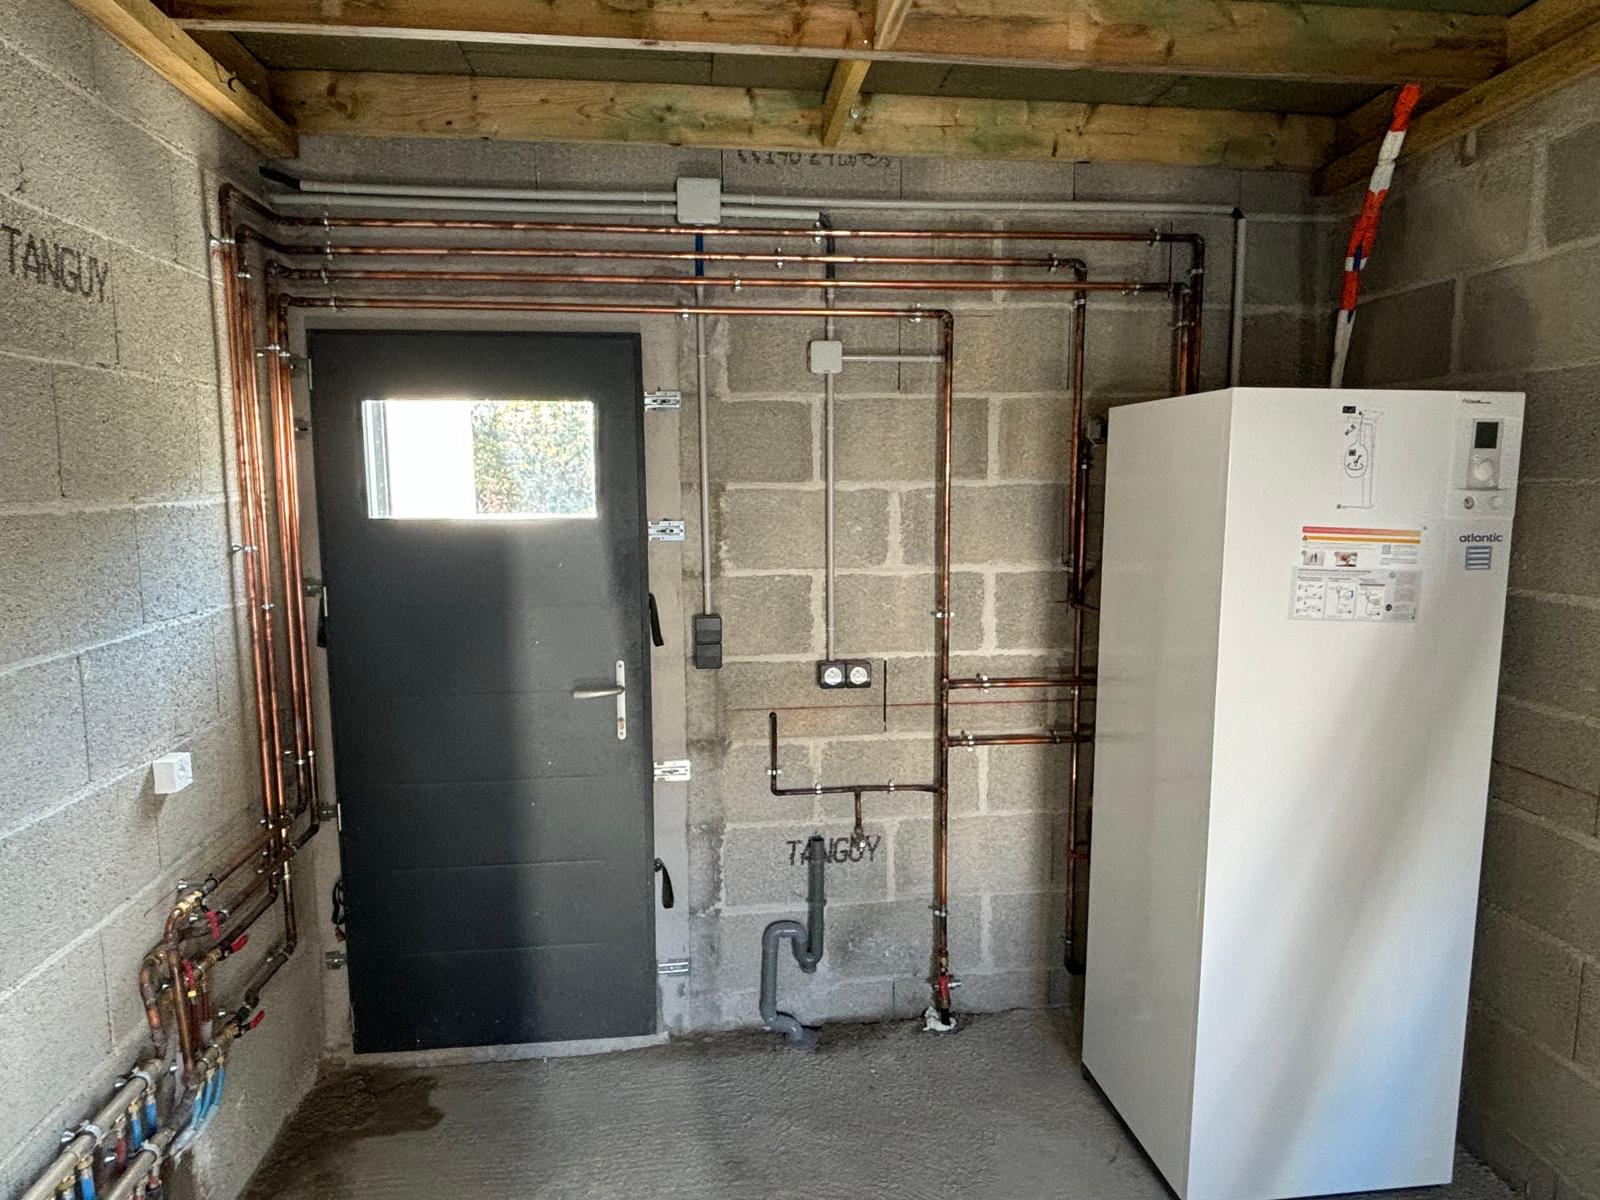
Fuites localisées, réparations réalisées, factures détaillées.
Ce que les clients demandent avant de se lancer
Que couvre généralement l'assurance ?
Les dégâts subis, davantage que l'élément qui les a provoqués.
Un exemple concret ?
Un plafond abîmé peut être pris en charge, la réparation du tuyau non.
La recherche de fuite est-elle couverte ?
Elle fait souvent l'objet d'une garantie distincte, à vérifier.
Faut-il documenter ?
Photos, date et étendue, prises avant toute reprise.
Quand déclarer ?
Dans les délais prévus au contrat, sans attendre.
Faut-il attendre pour couper l'eau ?
Non. Limiter les dégâts fait partie des obligations.
Et si un voisin est touché ?
La responsabilité entre en jeu. Voir dégât des eaux.
Le déplacement est-il facturé ?
Son montant est annoncé au téléphone avant tout engagement.