Assurance habitation : ce qui n'est généralement pas couvert
Une assurance couvre des événements soudains et imprévus. L'usure d'une canalisation ou d'un joint est une évolution prévisible, pas un accident.
- La couverture vise des événements imprévus
- L'usure est une évolution prévisible
- La distinction surprend souvent
- Les conséquences se distinguent de la cause
L'usure n'est pas un sinistre
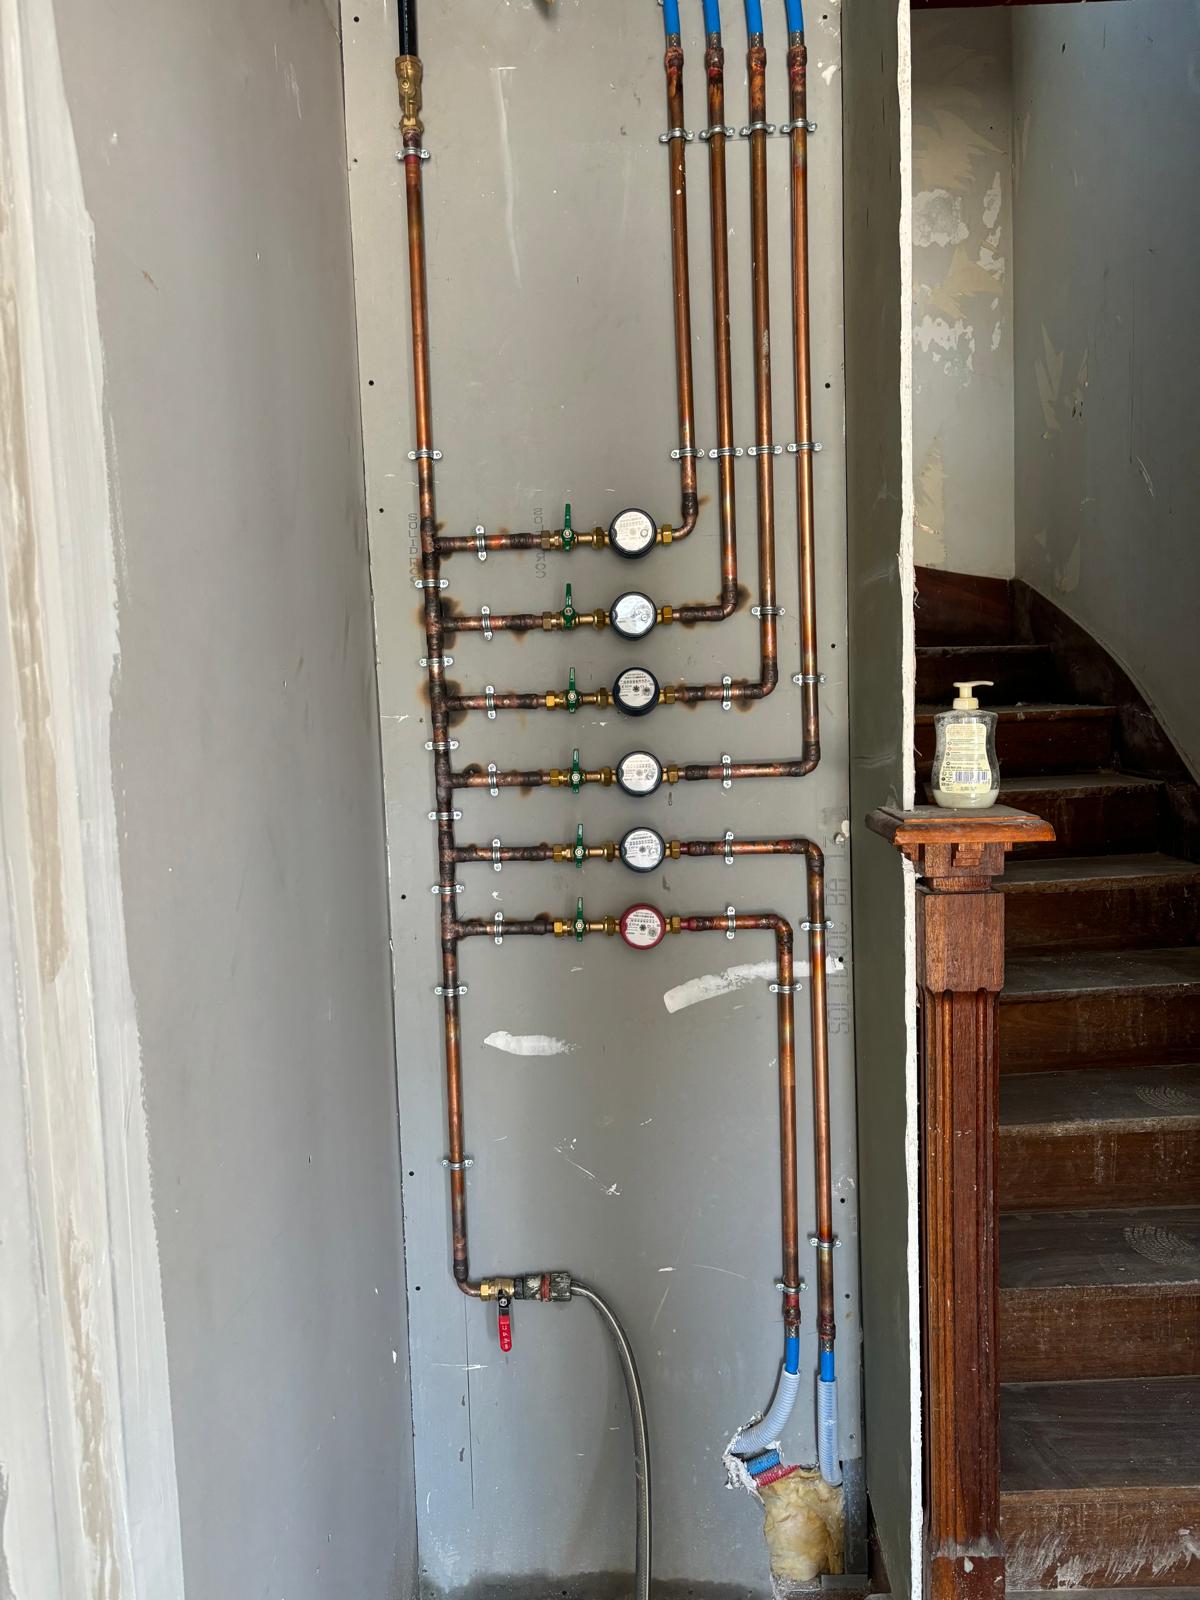
Une assurance habitation couvre des événements soudains et imprévus. Une canalisation qui s'use, un joint qui vieillit ou un appareil en fin de vie ne relèvent pas de cette définition : ce sont des évolutions prévisibles, pas des accidents.
C'est la distinction la plus fréquemment source de déception. Les conséquences d'une fuite peuvent être prises en charge selon le contrat, alors que la réparation de l'élément usé qui l'a provoquée reste à la charge du propriétaire.
- La couverture : des événements soudains et imprévus.
- L'usure : une évolution prévisible, pas un accident.
- La distinction : elle surprend souvent.
- Les conséquences : elles se distinguent de la cause.
Six situations
Elles s'apprécient au regard du contrat souscrit.
| Situation | Pourquoi |
|---|---|
| Usure d'une canalisation | Évolution prévisible, pas un accident |
| Joint vieilli | Une pièce d'usure normale |
| Appareil en fin de vie | Son remplacement relève de l'entretien |
| Défaut d'entretien | Il peut réduire ou exclure la prise en charge |
| Réparation de la cause | Distincte de la réparation des dégâts |
| Absence de déclaration dans les délais | Elle peut faire perdre le bénéfice |
Le défaut d'entretien est le motif qui revient le plus souvent : conserver les justificatifs d'entretien protège autant que le contrat lui-même.
Quatre points
Ils limitent les mauvaises surprises.
Le contrat
Lui seul dit ce qui est couvert.
Les justificatifs
Entretiens et interventions conservés.
Les délais
La déclaration se fait sans attendre.
L'assureur
Il tranche les cas particuliers.
Six sujets
Ils portent sur ce qui protège en pratique.
Les justificatifs
Ils protègent autant que le contrat.
L'entretien
Son défaut est le motif le plus fréquent.
Le contrat
Les garanties varient d'un contrat à l'autre.
La cause
Sa réparation se distingue des dégâts.
Les délais
Voir dégât des eaux.
L'assureur
Lui seul tranche votre situation.
Des interventions réalisées dans le Morbihan
Fuites traitées, réseaux repris, factures détaillées remises.
Ce que les clients demandent avant de se lancer
Qu'est-ce qui n'est généralement pas couvert ?
L'usure, qui n'est pas un événement soudain et imprévu.
Un joint vieilli est-il pris en charge ?
C'est une pièce d'usure normale, dont le remplacement relève de l'entretien.
Et les dégâts causés ?
Ils peuvent être pris en charge selon le contrat, contrairement à la cause.
Le défaut d'entretien pose-t-il problème ?
C'est le motif de réduction ou d'exclusion le plus fréquent.
Comment s'en protéger ?
En conservant les justificatifs d'entretien et d'intervention.
Les contrats sont-ils tous identiques ?
Les garanties varient. Seul votre contrat dit ce qui est couvert.
Qui tranche ?
Votre assureur, au regard de votre contrat et de la situation.
Le déplacement est-il facturé ?
Son montant est annoncé au téléphone avant tout engagement.